
150 Basispunkte: Was der britische Zinsschritt für die Industrie auf beiden Seiten bedeutet
Die Bank of England hat am 5. November erstmals seit 2023 wieder erhöht. Der Abstand zur EZB ist jetzt so groß wie seit Jahren nicht. Für deutsche Exporteure und britische Zulieferer bedeutet das zwei sehr verschiedene Dinge.
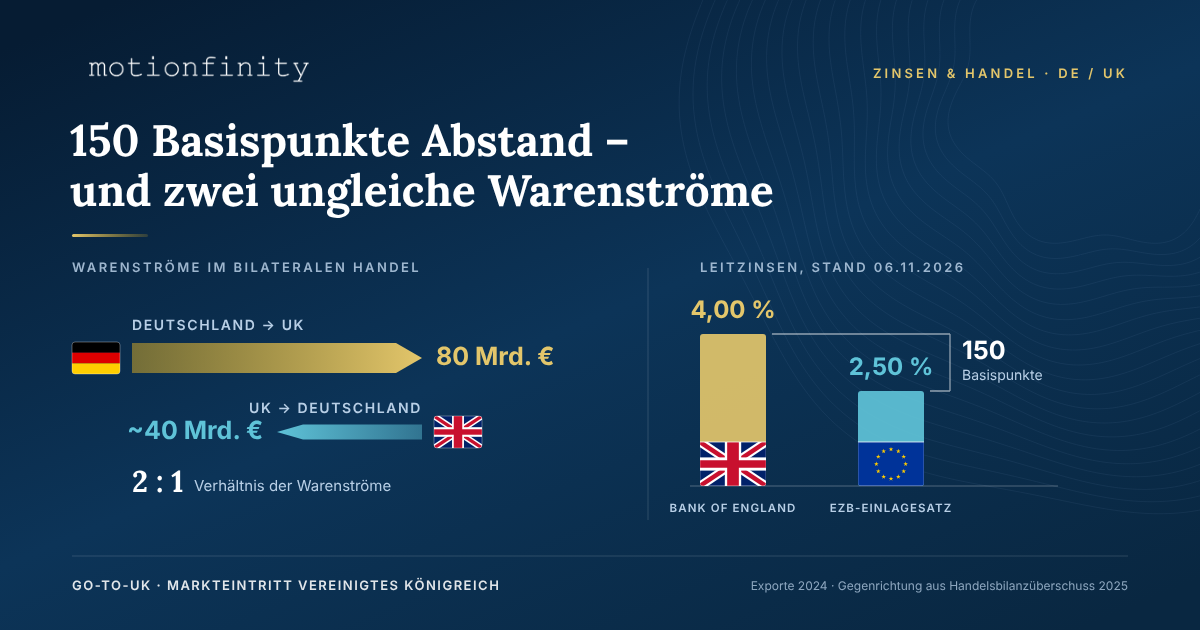
Am 5. November 2026 hat das Monetary Policy Committee die Bank Rate um 25 Basispunkte auf 4,00 % angehoben — die erste Erhöhung seit über drei Jahren, nach sechs Entscheidungen in Folge ohne Änderung. Das Votum fiel mit 8 zu 1 aus; Catherine Mann stimmte für einen doppelt so großen Schritt. Alle neun Mitglieder hielten eine Straffung für geboten.
Die EZB belässt ihren Einlagesatz seit dem 16. September bei 2,50 % und hat das am 29. Oktober bestätigt.
Damit beträgt der Zinsabstand zwischen den beiden Währungsräumen 150 Basispunkte. Das Pfund notiert bei rund 1,20 Euro und damit auf dem höchsten Stand seit 19 Monaten.
Die naheliegende Lesart — starkes Pfund, gut für deutsche Exporteure — greift zu kurz. Sie übersieht, warum erhöht wurde.
Der Grund ist ein Angebotsschock, keine Überhitzung
Die Bank of England reagiert nicht auf eine boomende Wirtschaft, sondern auf Energiepreise. Die Verwerfungen am Golf haben die Inflationsprognose massiv nach oben gezogen: Die Notenbank erwartet nun rund 4,5 % im ersten Quartal 2027 und knapp 5 % im zweiten — etwa 1,25 Prozentpunkte mehr als noch im Juli angenommen. Zum 2-%-Ziel zurück geht es im Hauptszenario erst Ende 2028. Das Wachstum sieht die Bank 2027 bei 1,3 %.
Gouverneur Bailey formulierte es nüchtern: Der Schritt sei nicht der Beginn einer automatischen Serie — aber solange der Nahost-Konflikt ungelöst bleibe, wohl auch nicht der letzte.
Für die Industrie ist das die entscheidende Unterscheidung. Eine Zinserhöhung gegen Überhitzung signalisiert Nachfrage. Eine Zinserhöhung gegen einen Energiepreisschock dämpft sie — zusätzlich zum Schock selbst. Britische Haushalte und Unternehmen bekommen beides gleichzeitig: teurere Energie und teureres Geld.
Die Asymmetrie, die oft übersehen wird
Die deutsch-britischen Warenströme sind nicht symmetrisch, und das ist für die Bewertung zentral.
Deutschland exportierte 2024 Waren im Wert von rund 80 Milliarden Euro ins Vereinigte Königreich — 5,2 % der gesamten deutschen Ausfuhren. Der deutsche Handelsbilanzüberschuss mit dem UK lag 2025 bei 41,3 Milliarden Euro; größer ist er nur gegenüber den USA und Frankreich. Die Gegenrichtung liegt damit bei grob 40 Milliarden Euro.
Das Verhältnis beträgt rund zwei zu eins. Deutschland hat in der Exportrichtung etwa doppelt so viel zu verlieren — und zu gewinnen — wie das Vereinigte Königreich.
Noch aufschlussreicher ist die Zeitreihe. 2014 war das Vereinigte Königreich Deutschlands drittwichtigstes Exportziel. Heute rangiert es je nach Jahr und Abgrenzung auf Rang sechs bis acht. Die deutschen Ausfuhren dorthin lagen 2024 nur 1,5 % über dem Wert von 2014 — während die deutschen Gesamtexporte im selben Zeitraum um 38 % zulegten.
Das Vereinigte Königreich ist also absolut groß geblieben und relativ klein geworden. Wer heute über Zinsen und Wechselkurs spricht, spricht über einen Markt, der seit einem Jahrzehnt unter seinem Potenzial bleibt — und dessen Rahmenbedingungen sich gerade erneut ändern.
Drei Kanäle, über die der Zinsschritt wirkt
1. Währung. Ein höherer Zins stützt das Pfund. Bei 1,20 Euro werden deutsche Waren in Pfund gerechnet günstiger, britische Waren in Euro teurer. Der Effekt hilft also der größeren der beiden Handelsrichtungen. Zwei Einschränkungen: Die Erhöhung war vollständig eingepreist, das Pfund bewegte sich kaum — auf weitere Aufwertung sollte niemand kalkulieren. Und ein Wechselkursvorteil kompensiert keine fehlende Nachfrage.
2. Nachfrage. Hier verläuft die Wirkung gegenläufig zum Währungseffekt. Steigende Hypothekenkosten, real sinkende Einkommen und teurere Investitionskredite verschieben in Großbritannien genau die Entscheidungen, an denen deutscher Maschinen- und Anlagenbau hängt. Bei Investitionsgütern mit langen Vorlaufzeiten dominiert dieser Kanal den Wechselkurs deutlich.
3. Finanzierung und Absicherung. Der Kanal mit den konkretesten Zahlen — und der am häufigsten unterschätzte.
Wer eine britische Tochter in Pfund finanziert, zahlt derzeit rund 150 Basispunkte mehr als im Euroraum. Für Working Capital und Investitionen ist das ein direkter Kostennachteil gegenüber der Muttergesellschaft.
Noch wichtiger ist die Absicherung. Weil das Pfund höher verzinst wird, notiert es im Termingeschäft mit einem Abschlag gegenüber dem Euro. Wer Pfund-Forderungen auf Termin verkauft, zahlt diesen Abschlag — näherungsweise die Zinsdifferenz.
Eine Überschlagsrechnung: Ein Auftrag über 1 Mio. £ mit zwölf Monaten Zahlungsziel entspricht beim Kassakurs etwa 1,20 Mio. €. Auf Termin verkauft liegt der Gegenwert bei rund 1,5 % darunter, also etwa 18.000 € weniger. Bei einer Nettomarge von 5 % — 60.000 € — frisst die Absicherung rund ein Drittel des Ergebnisses. Die tatsächlichen Terminpunkte hängen von der Zinskurve ab, die Größenordnung aber steht.
Das heißt nicht, auf Absicherung zu verzichten. Es heißt, sie nicht länger als günstige Versicherung zu behandeln, sondern als Kostenposition, die in die Kalkulation gehört. Wer in Pfund fakturiert, sollte das Angebot entsprechend bepreisen.
Spiegelbildlich gilt für britische Unternehmen, die in Euro fakturieren: Der Terminaufschlag arbeitet für sie. Der Verkauf von Euro gegen Pfund auf Termin bringt näherungsweise die Zinsdifferenz als Ertrag.
Chancen und Risiken — deutsche Seite
Chancen
- Preisliche Wettbewerbsfähigkeit. Ein Pfund auf 19-Monats-Hoch verschafft in Pfund kalkulierten Angeboten Spielraum — entweder für Marktanteil oder für Marge. Das Fenster ist offen, aber nicht garantiert dauerhaft.
- Kapitalkostenvorteil. Die deutsche Mutter finanziert zu Euro-Konditionen, der britische Wettbewerber zu 4 % und möglicherweise mehr. Bei Expansion, Lokalisierung oder einer Zukaufgelegenheit im UK ist das ein echter struktureller Vorteil — mit begrenzter Haltbarkeit.
- Energiekosten als Verkaufsargument. Der Inflationsschub ist energiegetrieben. Effizienztechnik, Wärmerückgewinnung, Antriebs- und Steuerungstechnik verkaufen sich in einem solchen Umfeld über die Amortisationsrechnung, nicht über den Preis. Dazu kommt der Netzausbau unter der Great British Grid — ein mehrjähriger Nachfragepfad für Elektrotechnik, HGÜ-Komponenten und Netzdigitalisierung.
Risiken
- Nachfrageschwäche bei zinssensiblen Gütern. Bauzulieferung, konsumnahe Produktion und Investitionsgüter mit Kreditfinanzierung trifft es zuerst. Projektverschiebungen ins Folgejahr sind einzuplanen, nicht zu überraschen.
- Absicherungskosten. Siehe oben — bei dünnen Margen ergebnisrelevant.
- Verlagerung des Währungsrisikos. Britische Kunden werden verstärkt auf Pfund-Fakturierung drängen. Bei 150 Basispunkten Zinsdifferenz ist das kein Formalismus, sondern eine Kostenverschiebung zulasten des Lieferanten.
- Zahlungsverhalten. Teureres Geld verlängert Zahlungsziele. Außenstände, Forderungslaufzeiten und Kreditversicherung für UK-Kunden gehören jetzt auf die Tagesordnung.
- Beschaffungspolitik. Die „Backing British Industry"-Ausrichtung der Regierung Burnham und ein starkes Pfund treffen zusammen. Wer bei öffentlichen Vergaben mitbieten will, braucht lokale Wertschöpfung — Montage, Tochtergesellschaft oder Joint Venture.
Chancen und Risiken — britische Seite
Chancen
- Günstigere Beschaffung aus dem Euroraum. Ein starkes Pfund verbilligt Vorleistungen, Maschinen und Komponenten aus Deutschland. Für produzierende Betriebe mit Importanteil ist das eine unmittelbare Entlastung.
- Terminprämie bei Euro-Fakturierung. Wer in Euro verkauft und auf Termin absichert, verdient die Zinsdifferenz.
- Relativ lockerere Nachfrage auf dem Kontinent. Der Euroraum finanziert zu 2,50 %. Für britische Exporteure ist Deutschland derzeit der konjunkturell weniger gebremste Markt.
Risiken
- Preisliche Wettbewerbsfähigkeit in Euro. Das starke Pfund wirkt in der kleineren Handelsrichtung genau andersherum — britische Waren verteuern sich auf dem Kontinent.
- Inländische Finanzierung. 4 % und ein Komitee, das weitere Schritte nicht ausschließt. Investitionsentscheidungen verschieben sich.
- Doppelbelastung. Energiekosten und Kapitalkosten steigen gleichzeitig. Energieintensive Fertigung trifft das überproportional.
Was jetzt konkret zu tun ist
- UK-Aufträge mit Pfund-Fakturierung neu durchrechnen — mit den aktuellen Terminpunkten, nicht mit denen vom Frühjahr.
- Fakturierungswährung aktiv verhandeln, statt sie als Kundenvorgabe hinzunehmen. Die Zinsdifferenz hat jetzt einen Preis, und der gehört auf den Tisch.
- Finanzierungsstruktur der UK-Tochter prüfen. Konzerninterne Euro-Finanzierung ist günstiger, verschiebt das Währungsrisiko aber auf die Gruppe. Beides bewusst entscheiden.
- Forderungsmanagement verschärfen — Zahlungsziele, Limite, Warenkreditversicherung.
- Pipeline nach Zinssensitivität sortieren. Was hängt an Kundenfinanzierung, was an Energiekosten-Amortisation? Zweiteres trägt in diesem Umfeld.
- Den 17. Dezember vormerken. Dann entscheidet das MPC erneut, und mehrere Mitglieder haben weitere Schritte bereits angedeutet.
Fazit
Der Zinsabstand von 150 Basispunkten ist kein Konjunkturphänomen, das sich von selbst einebnet. Er ist Ausdruck zweier unterschiedlicher Schocks und zweier unterschiedlicher Reaktionen darauf — und er dürfte uns durch 2027 begleiten.
Für deutsche Exporteure bedeutet er: besserer Preis, schwächere Nachfrage, teurere Absicherung. Drei Effekte, die in verschiedene Richtungen zeigen und sich nicht gegenseitig aufheben. Wer nur auf den Wechselkurs schaut, sieht ein Drittel des Bildes.
Für britische Unternehmen bedeutet er: günstigere Beschaffung aus dem Euroraum, schwierigerer Absatz dorthin, teureres Geld zu Hause.
Und für beide Seiten gilt, was seit dem Brexit gilt: Der bilaterale Handel bleibt groß genug, um zu zählen — und bleibt gleichzeitig weit hinter dem zurück, was möglich wäre. Zinsen und Wechselkurs verändern die Rechnung, nicht die Grundlage.
Keine Anlage- oder Finanzierungsberatung. Stand: 6. November 2026.