
Bank of England erhöht auf 4,00 % – erstmals seit 2023
Die Bank of England hat die Bank Rate am 5. November 2026 auf 4,00 % erhöht – die erste Anhebung seit 2023, beschlossen mit 8 zu 1 Stimmen und acht Tage nach dem Haushalt. Der Beschluss sagt mehr über die Belastbarkeit des britischen Notenbankmodells aus als jede Grundsatzrede.
Für die Frage, wie belastbar die Unabhängigkeit einer Notenbank ist, sagt dieser Beschluss mehr aus als jede Grundsatzrede. Ein Komitee, das anhebt, während die Regierung konsolidiert, das seine Begründung am selben Tag veröffentlicht und den Namen der einzigen Abweichlerin mitnennt, führt sein Modell im Betrieb vor. Dieser Text ordnet ein, wie die britische Konstruktion funktioniert, wo ihre Grenzen verlaufen, was die heutige Entscheidung über ihren Zustand verrät – und was daraus für Unternehmen mit UK-Geschäft folgt.
1. Operationelle Unabhängigkeit – das britische Modell
Die Bank of England entscheidet seit dem Bank of England Act 1998 allein über den Zins, nicht über das Ziel. Das Parlament hat der Notenbank das Instrument überlassen und die Zielvorgabe beim Schatzamt behalten. Diese Trennung ist der Kern des Modells: operationelle Unabhängigkeit, keine Zielunabhängigkeit.
Entschieden wird im Monetary Policy Committee, einem Gremium aus neun Personen. Vier kommen aus der Bank – Gouverneur und drei Deputy Governors –, dazu der Chefökonom; vier Mitglieder werden extern berufen und sitzen befristet. Jedes Mitglied stimmt für sich, es gibt keinen Konsenszwang und keine Fraktionsdisziplin. Das ist der zweite Baustein: Die Unabhängigkeit liegt nicht beim Gouverneur, sondern bei neun einzeln rechenschaftspflichtigen Personen.
Aktueller Stand. Das MPC hat die Bank Rate am 5. November 2026 um 0,25 Prozentpunkte auf 4,00 % erhöht – die erste Anhebung seit 2023. Zuvor hatte der Satz seit dem 18. Dezember 2025 bei 3,75 % gelegen, zuletzt bestätigt am 17. September 2026 mit 6 zu 3 Stimmen. Aus den drei Abweichlern vom September wurde im November eine Mehrheit von acht, und die einzige Gegenstimme kam von der hawkishen Seite.
Für 4,00 % stimmten acht Mitglieder:
- Andrew Bailey, Gouverneur
- Clare Lombardelli, Deputy Governor für Geldpolitik
- Sarah Breeden, Deputy Governor für Finanzstabilität
- Dave Ramsden, Deputy Governor für Märkte und Banking
- Huw Pill, Chefökonom
- Swati Dhingra, externes Mitglied
- Megan Greene, externes Mitglied
- Alan Taylor, externes Mitglied
Für 4,25 % stimmte ein Mitglied:
- Catherine L. Mann, externes Mitglied
Die Sitzung endete am 4. November, veröffentlicht wurde am 5. November um 12:00 Uhr Londoner Zeit. Die nächste Entscheidung fällt am 17. Dezember 2026.
2. Wer das Ziel setzt – das Remit
Das Inflationsziel ist eine politische Entscheidung, und sie wird jährlich neu getroffen. Der Schatzkanzler schreibt dem MPC zum Haushalt ein Remit, in dem das Ziel und die Rahmenbedingungen stehen. Das klingt nach einer Hintertür, ist aber das Gegenteil: Weil die Zielvorgabe schriftlich, öffentlich und einmal im Jahr erfolgt, ist jede Veränderung sichtbar – und jede Nicht-Veränderung ebenfalls.
Im Remit-Schreiben zum Haushalt vom 28. Oktober 2026 hat Schatzkanzler Healey das symmetrische Ziel von 2 % und die operationelle Unabhängigkeit des MPC bestätigt. Symmetrisch heißt: Eine Unterschreitung ist genauso erklärungsbedürftig wie eine Überschreitung. Dass diese Bestätigung in einem Umfeld mit 3,5 % Inflation und einer anstehenden Zinserhöhung erfolgte, ist der eigentliche Vorgang. Ein Schatzkanzler, der die Anhebung politisch teuer findet, hätte hier ansetzen können – über ein weicheres Ziel, einen längeren Zielhorizont, eine zusätzliche Wachstumsklausel. Er hat es nicht getan.
Was die Regierung darf und was nicht. Das Schatzamt setzt das Ziel, benennt die externen MPC-Mitglieder und unterrichtet das Komitee über die Haushaltsplanung – das MPC wurde am 28. Oktober 2026 zum Budget gebrieft. Es darf dem MPC keinen Zinssatz vorgeben. Der Bank of England Act kennt eine Reservevollmacht für außergewöhnliche wirtschaftliche Umstände und im öffentlichen Interesse; sie ist seit 1998 nie genutzt worden, und ihre Nutzung wäre vor dem Parlament zu begründen. Faktisch wirkt sie als Abschreckung in beide Richtungen.
Die Nahtstelle in der Praxis. Das MPC rechnet Haushaltspolitik als Datum ein, nicht als Auftrag. Im November-Protokoll steht der Satz, dass die Projektionen auf der angekündigten Regierungspolitik beruhen, und die Bezifferung: Die neuen Maßnahmen aus dem Haushalt dämpfen die CPI-Inflation bis zum zweiten Quartal 2027 um rund einen Viertelprozentpunkt und wirken nur schwach auf die Aktivität. Mittelfristig bleibe die Fiskalpolitik wachstumsdämpfend. So liest sich Unabhängigkeit in der Routine: Die Regierung handelt, das Komitee bilanziert und zieht die Konsequenz selbst.
3. Rechenschaft in Echtzeit
Die britische Unabhängigkeit ist an eine Gegenleistung gekoppelt: Begründungspflicht, sofort und namentlich. Drei Mechanismen tragen das.
Der Open Letter. Weicht die CPI-Inflation um mehr als einen Prozentpunkt vom Ziel ab – liegt sie also über 3 % oder unter 1 % –, muss der Gouverneur dem Schatzkanzler öffentlich schreiben: warum, was er dagegen tut, wie lange es dauert. Der Kanzler antwortet öffentlich. Hält die Abweichung an, wiederholt sich das im Drei-Monats-Rhythmus. Ausgelöst durch die August-Inflation von 3,1 % wurde der letzte Briefwechsel zwischen Bailey und Healey am 17. September 2026 gemeinsam mit dem damaligen MPC-Protokoll veröffentlicht.
Am 5. November 2026 kam kein neuer Brief, obwohl die Inflation im September auf 3,5 % geklettert war. Das ist kein Versäumnis, sondern der Rhythmus: Die Briefe erscheinen alle drei Monate mit dem jeweiligen Protokoll, der nächste also am 17. Dezember 2026 – und dass er kommt, ist absehbar, denn die Bank erwartet selbst einen Anstieg auf rund 5 % bis Mitte 2027.
Das Protokoll am selben Tag. Anders als bei vielen Notenbanken erscheinen Entscheidung, Begründung und Abstimmungsverhalten gleichzeitig. Wer am 5. November um 12:00 Uhr die Entscheidung las, las im selben Dokument, dass acht Mitglieder für 4,00 % und Catherine Mann für 4,25 % stimmten. Es gibt keine Schonfrist, in der nur das Ergebnis bekannt ist und die Begründung nachgeliefert wird.
Die abweichende Meinung mit Namen. Das Protokoll gibt Abweichlern Raum für eine eigene Begründung. Mann hat ihre im November-Protokoll ausformuliert: Die projizierte CPI-Inflation erreiche Mitte 2027 4,9 % und läge ohne die Haushaltsmaßnahmen rund 25 Basispunkte höher. Das ist der Punkt, an dem Rechenschaft über Transparenz hinausgeht – sie erzeugt eine nachprüfbare Spur, an der sich jedes Mitglied später messen lassen muss.
4. Der härtere Test: Bilanzabbau und Gilt-Markt
Der Zins ist der sichtbare Teil der Unabhängigkeit, der Bilanzabbau der heiklere. Wenn eine Notenbank Staatsanleihen verkauft, bewegt sie die Finanzierungskosten des Staates, der sie gegründet hat – und die Verluste aus diesen Verkäufen trägt in Großbritannien das Schatzamt über die Indemnität für die Asset Purchase Facility. Hier liegen Geldpolitik, Schuldenmanagement und Haushalt am engsten beieinander.
Das MPC hat diesen Pfad im September 2026 einstimmig neu geordnet: Abbau des geldpolitisch gehaltenen Anleihebestands auf null, über einen Mehrjahresplan mit einem durchschnittlichen Tempo von 46 Mrd. £ pro Jahr bis Ende 2034 – davon 20 Mrd. £ aktive Verkäufe, der Rest über Fälligkeiten, die passiv auslaufen. Am 4. November 2026 lag der Bestand bei 362 Mrd. £; der Spitzenwert hatte im Februar 2022 bei 895 Mrd. £ gelegen. Das November-Protokoll vermerkt den Stand ausdrücklich als unverändert gegenüber den im September beschlossenen Regeln – am heutigen Tag gab es also nichts Neues zum Bilanzabbau.
Drei Punkte sind daran bemerkenswert.
- Einstimmigkeit, wo es ums Geld der Regierung geht. Das Gremium, das beim Zins 6:3 und dann 8:1 gespalten war, hat den Bilanzpfad ohne Gegenstimme beschlossen. Das deutet darauf hin, dass der Abbaupfad als technische, nicht als geldpolitische Frage behandelt wird.
- Das Tempo ist bewusst niedrig und bewusst fixiert. Aktive Verkäufe von 20 Mrd. £ im Jahr sind für einen Bestand dieser Größe wenig. Das Protokoll hält fest, dass von diesem festen Tempo nur abgewichen wird, wenn die Bank Rate allein nicht ausreicht oder die Märkte stark gestört sind. Genau diese Selbstbindung macht den Pfad unverhandelbar – und schirmt ihn gegen Zurufe ab.
- Die Umsetzung ist noch nicht abschließend geklärt. Das September-Protokoll bezeichnet ein Modell der Umsetzung über Verkäufe an die Regierung als noch nicht endgültig entschieden. Wer die Unabhängigkeitsfrage verfolgt, sollte diesen Punkt im Blick behalten; er ist technisch, aber institutionell nicht harmlos.
Für die Einordnung des Niveaus: Nach dem Haushalt vom 28. Oktober 2026 lag die Rendite zehnjähriger Gilts bei rund 5,3 %. Auf die Zinsanhebung vom 5. November reagierten die Renditen nur leicht nach oben – der Schritt war erwartet. Die Verschiebung der langen Kurve kam aus dem Haushalt, nicht aus der Geldpolitik.
5. Der Vergleich: Bank of England und EZB
Beide Notenbanken sind unabhängig, aber an verschiedenen Stellen. Die EZB setzt sich ihr Ziel selbst, legt die Stimmen der Einzelnen aber nicht offen. Die Bank of England bekommt ihr Ziel von der Politik, macht dafür jede einzelne Stimme nachprüfbar. Wer Unabhängigkeit nur am Zielsetzungsrecht misst, hält die EZB für unabhängiger; wer sie an der individuellen Rechenschaft misst, die Bank of England.
Neun Unterschiede im Überblick:
- Rechtsgrundlage. Bank of England: Bank of England Act 1998. EZB: EU-Verträge, Änderung nur durch Vertragsrevision.
- Wer das Ziel setzt. Bank of England: der Schatzkanzler, jährlich im Remit, zuletzt bestätigt am 28. Oktober 2026. EZB: die EZB selbst – Zielunabhängigkeit.
- Das Ziel. Bank of England: symmetrisch 2 % CPI. EZB: symmetrisch 2 % HVPI, mittelfristig.
- Entscheidungsgremium. Bank of England: das MPC mit neun Mitgliedern. EZB: der EZB-Rat mit sechs Direktoriumsmitgliedern und den Notenbankchefs von 21 Mitgliedsländern, Stimmrechte rotierend.
- Abstimmung. Bank of England: namentlich, Stimmverhältnis sofort veröffentlicht. EZB: kein veröffentlichtes Stimmverhalten, Konsensorientierung.
- Protokoll. Bank of England: am Entscheidungstag. EZB: die sogenannten Accounts etwa vier Wochen später, ohne Namen.
- Erklärungspflicht bei Zielverfehlung. Bank of England: Open Letter des Gouverneurs ab einem Prozentpunkt Abweichung. EZB: keine formale Briefpflicht, Rechenschaft über das Europäische Parlament.
- Leitzins aktuell. Bank of England: Bank Rate 4,00 % seit dem 5. November 2026. EZB: Einlagesatz 2,50 % seit dem 16. September 2026.
- Letzte Entscheidung. Bank of England: Anhebung am 5. November 2026 mit 8 zu 1 Stimmen. EZB: Bestätigung der Sätze am 29. Oktober 2026.
Der Abstand zur Bank Rate beträgt damit 150 Basispunkte – 25 mehr als noch im Oktober.
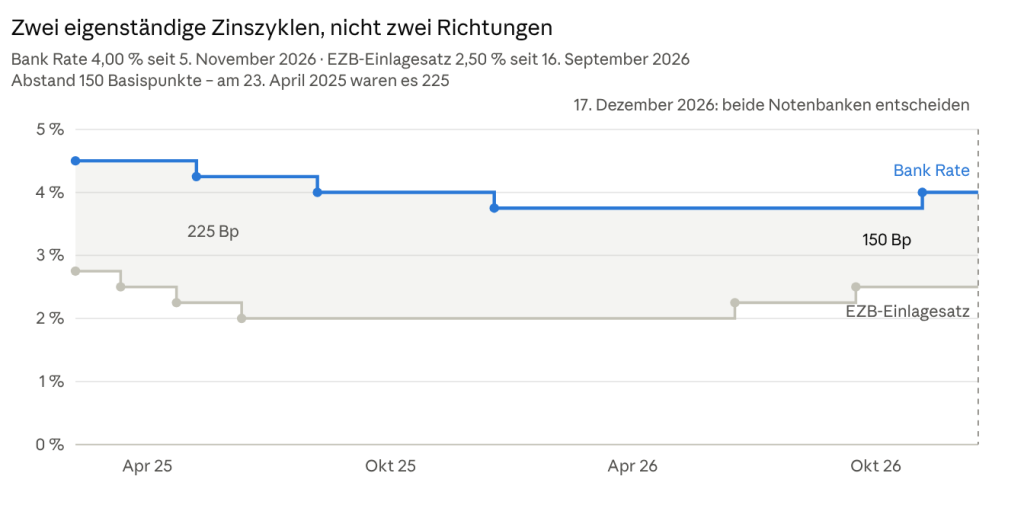
Bildunterschrift (als eigene Textzeile unter das Bild, kursiv): Bank Rate und EZB-Einlagesatz, Februar 2025 bis 5. November 2026. Quelle: Bank of England und EZB.
Bildtitel: Zinspfade Bank of England und EZB 2025 bis 2026
Alternativtext: Stufendiagramm der Bank Rate und des EZB-Einlagesatzes von Februar 2025 bis November 2026. Die Bank Rate fällt von 4,50 auf 3,75 Prozent und steigt am 5. November 2026 auf 4,00 Prozent. Der EZB-Einlagesatz fällt von 2,75 auf 2,00 Prozent und steigt 2026 in zwei Schritten auf 2,50 Prozent. Der Abstand beträgt zuletzt 150 Basispunkte.
Die Grafik korrigiert eine naheliegende Fehllesung. „Divergenz“ heißt hier nicht, dass die beiden Notenbanken in verschiedene Richtungen gehen – die EZB hat 2026 selbst zweimal angehoben, am 17. Juni auf 2,25 % und am 16. September auf 2,50 %. Divergent sind das Niveau und das Timing, nicht die Richtung. Der Abstand von 150 Basispunkten ist historisch auch nicht außergewöhnlich: Im Frühjahr und Sommer 2025 lag er bei 225 Basispunkten, und er war mit 125 Basispunkten zwischen September und November 2026 kleiner als heute. Wer den Spread als Dauerzustand einplant, plant richtig; wer ihn als Rekord liest, überzeichnet.
Ein Termin gehört in dieselbe Übersicht, weil er die zweite Seite des Vergleichs berührt: Christine Lagarde verlässt die EZB-Spitze am 7. Februar 2027. Ein Wechsel an der Spitze ist in einem Konsensgremium ohne veröffentlichte Einzelstimmen schwerer einzuordnen als in einem Komitee, dessen Mitglieder einzeln abstimmen. In London würde man am Stimmverhalten ablesen, wie sich eine neue Präsidentschaft auf die Linie auswirkt. In Frankfurt wird man es an Pressekonferenzen ablesen müssen.
6. Was die Entscheidung über das Modell aussagt
Die Anhebung vom 5. November 2026 belegt, dass das Verfahren funktioniert. Sie belegt nicht, dass es unter Druck funktioniert – dieser Test steht noch aus.
Dafür spricht. Das MPC hat acht Tage nach einem konsolidierenden Haushalt angehoben, also zu dem Zeitpunkt, an dem eine Zinserhöhung politisch am ungelegensten kommt. Es hat gleichzeitig die Namen veröffentlicht, die abweichende Begründung abgedruckt und die Wirkung der Haushaltsmaßnahmen auf einen Viertelprozentpunkt beziffert, statt sie zu übergehen. Und die Richtung ist umkehrbar: Dasselbe Komitee hat 2024 und 2025 gesenkt. Eine Notenbank, die beide Richtungen gehen kann, ohne ihre Begründung zu wechseln, verfügt über eine funktionierende Reaktionsfunktion.
Der Befund im Stimmverhalten ist deutlicher als das Ergebnis. Niemand hat für eine Beibehaltung gestimmt. Swati Dhingra und Alan Taylor, in den Vorjahren die beharrlichsten Stimmen für Lockerung, haben die Anhebung mitgetragen; die einzige Gegenstimme kam von Catherine Mann und wollte mehr, nicht weniger. Aus dem 6:3 für Beibehaltung vom 17. September wurde in sieben Wochen ein 8:1 für Anhebung. Eine solche Konvergenz ist ungewöhnlich schnell.
Dagegen lässt sich anführen. Der Schritt war am Markt breit erwartet und in den Kursen; Aktien und Anleihen reagierten kaum. Eine Entscheidung, die Komitee und Markt gleichzeitig für richtig halten, prüft Unabhängigkeit nur begrenzt – geprüft wird sie erst, wenn beide auseinanderfallen. Und dieselbe schnelle Konvergenz, die man als Lernfähigkeit lesen kann, lässt sich als Herdenverhalten lesen: Neun einzeln abstimmende Personen, die innerhalb von sieben Wochen fast geschlossen die Seite wechseln, belegen nicht automatisch neun unabhängige Urteile.
Die inhaltliche Schwächstelle. Das MPC hebt in einen Angebotsschock hinein an. Das Protokoll räumt selbst ein, dass es nur begrenzte Belege für Zweitrundeneffekte auf andere Preise und Löhne gebe, hält den Druck in der Pipeline aber für ausreichend und verweist auf stärkere Aktivitätsdaten. Das ist eine Risikoabwägung zugunsten der Erwartungsverankerung, nicht eine Reaktion auf Übernachfrage. Sie ist vertretbar und offen begründet – sie ist aber auch genau die Art von Entscheidung, die politisch angegriffen wird, sobald das Wachstum nachgibt. Wer Kritik erwartet, sollte sie dort erwarten, nicht beim Verfahren.
Baileys Kommunikation ist bewusst offen gehalten. Die Anhebung sei nicht als erste in einer unvermeidlichen langen Reihe zu verstehen; solange der Nahost-Konflikt nicht gelöst sei, aber wohl auch nicht als letzte. Das deckt sich mit dem Satz aus dem Monetary Policy Summary, Geldpolitik folge keinem vorgezeichneten Pfad. Institutionell ist das konsequent, planerisch unbequem: Es gibt keine Vorwärtsorientierung, auf die man ein Finanzierungsmodell stützen könnte. Jede Sitzung wird einzeln entschieden.
Was offen bleibt. Die Bank erwartet rund 5 % Inflation bis Mitte 2027, Manns eigene Rechnung nennt 4,9 %. Damit läuft die Open-Letter-Pflicht weiter, voraussichtlich ab dem 17. Dezember 2026. Die eigentliche Belastungsprobe kommt, wenn hohe Inflation und schwaches Wachstum zusammenfallen – oder wenn die Umsetzung des Bilanzabbaus endgültig entschieden wird. Bis dahin gilt der nüchterne Befund: Das Modell hat einen unbequemen Beschluss sauber hervorgebracht und vollständig dokumentiert. Mehr ist von einem Verfahren nicht zu verlangen, weniger wäre ein Alarmsignal gewesen.
7. Was das für Unternehmen mit UK-Geschäft bedeutet
- Stimmverhältnisse sind der Frühindikator, nicht der Zinssatz. Wer im September das 6:3 gelesen hat, war auf die Anhebung im November vorbereitet – aus den drei Abweichlern wurde eine Mehrheit von acht. Das Protokoll erscheint am Entscheidungstag und nennt Namen; es kostet zwanzig Minuten Lesezeit und ist der einzige öffentlich verfügbare Vorlauf, den es gibt. Im Dezember ist die Frage nicht, ob 4,00 % bleiben, sondern ob sich auf Manns Seite weitere Stimmen sammeln.
- Finanzierung verteuert sich mit dem nächsten Anpassungstermin, nicht heute. Variabel verzinste Sterling-Linien, Kontokorrent und revolvierende Fazilitäten ziehen mit dem jeweiligen Zinsanpassungsdatum nach. Britische Festzins-Hypotheken lagen bereits vor der Entscheidung auf dem höchsten Stand seit drei Jahren, weil die Anhebung eingepreist war – ein Hinweis darauf, dass Kreditgeber Erwartungen vorwegnehmen. Für die eigene Planung heißt das: Die Konditionenanpassung kommt vor der Zinsentscheidung, nicht nach ihr.
- Divergenz als Dauerzustand. 4,00 % Bank Rate gegenüber 2,50 % EZB-Einlagesatz sind 150 Basispunkte Abstand – 25 mehr als vor dem 5. November 2026 – und kein Ausreißer, sondern Ausdruck zweier eigenständiger Konjunktur- und Inflationszyklen. Beide Notenbanken haben 2026 angehoben – die EZB am 17. Juni und am 16. September –, die Bank of England aber von einem höheren Niveau aus und zuletzt allein. Für Finanzierung, Preisgestaltung und Absicherung gehört dieser Spread ins Modell, nicht in die Fußnote.
- Die gestiegene Zinsdifferenz verändert die Terminkurse. Forward-Punkte ergeben sich aus der Zinsdifferenz zweier Währungen. Wer GBP-Forderungen oder -Verbindlichkeiten per Termin absichert, rechnet seit dem 5. November mit anderen Punkten als im Oktober. Das ist keine Aussage über die Richtung des Kassakurses, sondern über die Kosten der Absicherung – und ein Anlass, Sicherungsquoten und Laufzeiten einmal gegen die neue Differenz zu rechnen, am besten mit der Hausbank.
- Drei Termine für den Kalender. 17. Dezember 2026: nächste MPC-Entscheidung, voraussichtlich mit neuem Open Letter – und am selben Tag entscheidet auch der EZB-Rat. Mitte 2027: der von der Bank selbst projizierte Inflationsgipfel bei rund 5 %, der Lohnrunden und Preisgleitklauseln betrifft. 7. Februar 2027: Wechsel an der EZB-Spitze, mit Folgen für die Einordnung der europäischen Seite des Spreads.
Ein Hinweis zur Einordnung der Zahlen: Die genannten Inflations- und Zinspfade sind Projektionen der Bank of England und Marktpreise, keine Zusagen. Dieser Text ist Einordnung, keine Anlage- oder Finanzierungsberatung; für die eigene Risikoposition gehört er mit Bank und Steuerberatung zusammengebracht.
Stand und Quellen
Stand: 5. November 2026, nach der Veröffentlichung um 12:00 Uhr Londoner Zeit. Bank Rate 4,00 %. Nächste Zinsentscheidung der Bank of England: 17. Dezember 2026.
- Monetary Policy Summary and minutes of the MPC meeting ending on 4 November 2026 – bankofengland.co.uk
- Monetary Policy Summary and minutes, September 2026 – bankofengland.co.uk
- Remit for the Monetary Policy Committee, Oktober 2026 – bankofengland.co.uk
- Key ECB interest rates – ecb.europa.eu
- Geldpolitische Beschlüsse vom 29. Oktober 2026 – ecb.europa.eu