
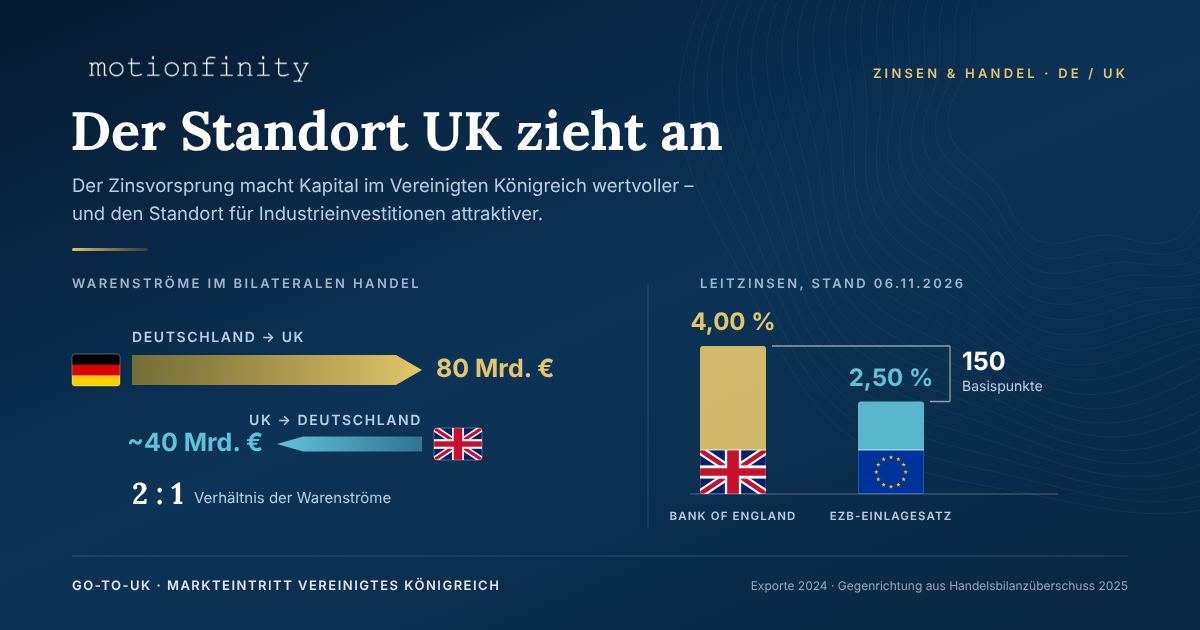
Der Standort UK zieht an
Der britische Zinsvorsprung macht Kapital im Vereinigten Königreich wertvoller – und den Standort für Industrieinvestitionen attraktiver. Für deutsche Industrieunternehmen verschiebt sich damit weniger der Absatz als die Frage, wo produziert wird.
Die Bank of England hat am 5. November auf 4,00 % erhöht, die EZB liegt bei 2,50 %. 150 Basispunkte Abstand, das Pfund auf einem 19-Monats-Hoch.
Die übliche Lesart lautet: gut für deutsche Exporteure, schlecht für britische. Sie ist nicht falsch, aber sie beschreibt nur das erste Quartal. Interessanter ist, was ein solcher Zinsabstand über zwei, drei Jahre mit einer Industriebeziehung macht.
Was sich Montagfrüh ändert
Vier Dinge, sofort und messbar:
Die Fakturierungswährung bekommt einen Preis. Pfund-Forderungen auf Termin zu verkaufen kostet jetzt näherungsweise die Zinsdifferenz. Bei 1 Mio. £ auf zwölf Monate rund 18.000 €. Bei fünf Prozent Nettomarge ist das ein Drittel des Ergebnisses. Wer in Pfund fakturiert, ohne es einzupreisen, verschenkt es.
Die UK-Tochter wird zur teuersten Einheit im Konzern. Working Capital in Pfund kostet 150 Basispunkte mehr als zu Hause. Konzerninterne Euro-Finanzierung ist günstiger, verschiebt das Währungsrisiko aber auf die Gruppe. Eine Entscheidung, keine Formalie.
Zahlungsziele dehnen sich. Teureres Geld verlängert die Außenstände beim Kunden. Forderungslaufzeiten und Warenkreditversicherung für UK-Debitoren gehören auf die Novemberagenda, nicht ins Frühjahr.
Die Pipeline sortiert sich neu. Was an Kundenfinanzierung hängt, verschiebt sich. Was über eine Amortisationsrechnung verkauft wird — Energieeffizienz, Automatisierung, Instandhaltungsersatz — trägt weiter. Die Inflation ist energiegetrieben; genau das macht Effizienztechnik zum besseren Argument, nicht zum schlechteren.
Die unbequeme Hälfte
Jetzt die britische Seite, und hier wird es ehrlich unangenehm.
Das Vereinigte Königreich fuhr im zweiten Quartal 2026 ein Warenhandelsdefizit von 55,5 Mrd. £ ein, rund 7 % der Wirtschaftsleistung. Gedeckt wird es durch einen Dienstleistungsüberschuss von 51,3 Mrd. £. Gegenüber Deutschland allein lag das Defizit 2025 bei 41,3 Mrd. € — der drittgrößte deutsche Handelsüberschuss überhaupt.
Ein starkes Pfund verteuert britische Waren im Ausland. Über den Wechselkurs allein wird dieses Defizit also nicht kleiner, sondern größer. Wer behauptet, der Zinsschritt helfe dem britischen Export, hat die Richtung verwechselt.
Und trotzdem öffnet er ein Fenster — nur ein anderes.
Nicht mehr exportieren. Anders produzieren.
Ein hoher Zins bei starker Währung ist historisch die Konstellation, in der Länder ihre Industrie umrüsten. Importierte Investitionsgüter sind günstig zu haben, heimisches Geld ist teuer, und wer investiert, tut es mit ausländischem Kapital und ausländischer Technik — aber im eigenen Land.
Für die deutsch-britische Beziehung heißt das: Die Rechnung verschiebt sich von Ware auf Wertschöpfung.
- Eine Maschine, ins Vereinigte Königreich verkauft, ist ein deutscher Export und vergrößert das britische Defizit.
- Dieselbe Maschine, in einem britischen Werk aufgestellt, in dem sie britische Teile fertigt, verkleinert es — und bindet beide Seiten enger, als ein Liefervertrag es je könnte.
Die zweite Variante ist für den Mittelständler nicht die schlechtere. Sie ist die mit dem längeren Kundenverhältnis, dem Servicegeschäft und dem Zugang zu Ausschreibungen, von denen reine Importeure ausgeschlossen bleiben.
Und sie ist gerade jetzt günstig finanzierbar: Die deutsche Mutter finanziert zu Euro-Konditionen, der britische Wettbewerber zu 4 % und möglicherweise mehr. Dieser Kapitalkostenvorteil ist real, er ist messbar — und er hat ein Verfallsdatum.
Wo das längst Politik ist
Dass die britische Regierung genau in diese Richtung drückt, muss man nicht zwischen den Zeilen lesen.
Der Defence Investment Plan sieht 298 Mrd. £ über vier Jahre vor — die größte anhaltende Steigerung seit dem Kalten Krieg, 2,7 % des BIP bis 2027/28. Dazu gehören 11,1 Mrd. £ für Munitionsbestände, ausdrücklich einschließlich gemeinsam mit Deutschland entwickelter Flugkörper, und mindestens sechs neue Energetics-Fabriken.
Entscheidend ist aber nicht die Summe, sondern die Beschaffungslogik: „Buy British by default." Vorzugsbehandlung für Unternehmen mit substanzieller britischer Präsenz und integrierter heimischer Lieferkette. Geplant ist zusätzlich ein Offset-Regime, das ausländische Lieferanten verpflichtet, britische Wertschöpfung zu erbringen.
Das ist, nüchtern betrachtet, ein Defizitabbau-Instrument mit sicherheitspolitischer Begründung. Und es trifft auf eine bilaterale Struktur, die dafür schon gebaut ist: Trinity House Agreement (2024), Kensington-Vertrag (unterzeichnet 2025, Ratifizierung im Oktober 2026 abgeschlossen), die Ministerial Group on Equipment and Capability Cooperation, gemeinsame Vorhaben wie Deep Precision Strike, dazu der im Oktober vereinbarte Industrial Tech Corridor.
Für die Zinsfrage ist daran eines besonders relevant: Staatlich finanzierte Beschaffung über Mehrjahreszeiträume ist die zinsunempfindlichste Nachfrage, die eine Volkswirtschaft kennt. Während private Investitionen bei 4 % verschoben werden, läuft dieses Segment weiter. In einem Hochzinsumfeld verschiebt sich die Nachfragestruktur eines Landes genau dorthin — unabhängig davon, ob einem das gefällt.
Wer heute im Vereinigten Königreich Marktanteil sucht, sollte wissen, welcher Teil der Nachfrage gerade gebremst wird und welcher nicht.
Was jetzt zu tun ist
- Pfund-Aufträge neu durchrechnen — mit aktuellen Terminpunkten, nicht denen vom Frühjahr.
- Fakturierungswährung verhandeln, statt sie hinzunehmen. Die Zinsdifferenz hat einen Preis; der gehört auf den Tisch.
- Lokalisierung ernsthaft prüfen. Nicht als Ideologie, sondern als Rechnung: Was kostet eine britische Fertigungs- oder Montagepräsenz — und was öffnet sie an Ausschreibungen, die ohne sie verschlossen bleiben?
- Den Kapitalkostenvorteil nutzen, solange er besteht. Euro-finanzierte Expansion gegen britische Wettbewerber zu 4 % ist ein Zeitfenster, keine Dauerlage.
- Forderungsmanagement verschärfen.
- Den 17. Dezember vormerken — nächste MPC-Entscheidung, mehrere Mitglieder haben weitere Schritte angedeutet.
Fazit
Der Zinsschritt macht britische Kunden vorsichtiger und deutsche Angebote preislich attraktiver. Beides zugleich, und beides hebt sich nicht auf.
Die eigentliche Bewegung liegt daneben. Ein Standort, auf dem Kapital mehr wert ist, zieht Investitionen an — und die Beschaffungspolitik in London verstärkt diesen Sog, statt ihm entgegenzuwirken. Die Verträge zwischen beiden Ländern sind dafür bereits geschrieben.
Das britische Handelsdefizit wird nicht dadurch kleiner, dass das Vereinigte Königreich mehr nach Deutschland verkauft. Es wird kleiner, wenn gemeinsame Wertschöpfung dort entsteht, wo investiert wird. Für den deutschen Mittelstand ist das kein Verlust — es ist ein anderes Geschäftsmodell, mit längerer Bindung und besserem Zugang.
Die Frage ist nur, wer das Fenster nutzt, solange die Kapitalkosten so ungleich verteilt sind.
Keine Anlage- oder Finanzierungsberatung. Stand: 7. November 2026.
Quellen und Datengrundlage
Angabe Wert Quelle / Stand Bank Rate 4,00 %, Votum 8:1 (Mann für 50 bp) BoE-Entscheidung 05.11.2026 BoE-Inflationsprognose ~4,5 % Q1/2027, ~5 % Q2/2027, Ziel erst Ende 2028 BoE Monetary Policy Report 11/2026 UK-Wachstum 1,3 % (2027) BoE 11/2026 EZB-Einlagesatz 2,50 % seit 16.09.2026, bestätigt 29.10.2026 EZB GBP/EUR rund 1,20 (19-Monats-Hoch) 05./06.11.2026 UK-Warenhandelsdefizit 55,5 Mrd. £ (7,0 % BIP), Dienstleistungsüberschuss 51,3 Mrd. £ ONS, Q2 2026 UK-Leistungsbilanz −11,3 Mrd. £ (−1,4 % BIP) ONS, Q2 2026 Deutsche Exporte ins UK rund 80 Mrd. €, 5,2 % der Gesamtausfuhren 2024 Deutscher Handelsbilanzüberschuss mit UK 41,3 Mrd. € (drittgrößter nach USA und Frankreich) DIHK, 2025 Entwicklung seit 2014 Exporte ins UK +1,5 %, Gesamtexporte +38 % Destatis / Statistik RLP Defence Investment Plan 298 Mrd. £ über FY2026/27–2029/30; 2,7 % BIP bis 2027/28 UK MoD, 2026 Munitionsbestände 11,1 Mrd. £, inkl. gemeinsam mit Deutschland entwickelter Flugkörper DIP 2026 Nächste MPC-Entscheidung 17.12.2026 BoE
Links:
- BoE-Entscheidung 05.11.2026: https://leprivatebanker.com/2026/11/05/bank-of-england-raises-rates-to-4-in-8-1-vote-its-first-hike-since-2023-as-mann-pushes-for-50-basis-points/
- EZB-Leitzinsen 29.10.2026: https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.mp261029~9a493adf17.en.html
- GBP/EUR nach der Entscheidung: https://www.currencynews.co.uk/forecast/20261105-47692_british-pound-to-euro-forecast-boe-raises-rates-to-4-gbp-eyes-1-21.html
- ONS Balance of Payments Q2 2026: https://www.ons.gov.uk/economy/nationalaccounts/balanceofpayments/bulletins/balanceofpayments/apriltojune2026
- DIHK, Handelsbeziehungen EU–UK: https://www.dihk.de/de/newsroom/handelsbeziehungen-eu-uk-umfassend-staerken-177772
- Statistik Rheinland-Pfalz, Außenhandel mit dem UK nach dem Brexit: https://www.datenblick.statistik.rlp.de/aussenhandel-mit-dem-vereinigten-koenigreich-nach-dem-brexit
- Defence Investment Plan, Einordnung: https://cms.law/en/gbr/legal-updates/uk-defence-investment-plan-298bn-spending-commitment-signals-major-opportunities-for-british-manufacturers
- Joint UK-Germany Statement, Berlin 08.10.2026: https://www.gov.uk/government/news/joint-uk-germany-statement-berlin-8-october-2026
- UK-Germany defence talks, London 10/2026 (MECC, Deep Precision Strike): https://wired-gov.net/wg/news.nsf/articles/uk+and+germany+strengthen+defence+ties+in+london+talks+16102026151515?open=